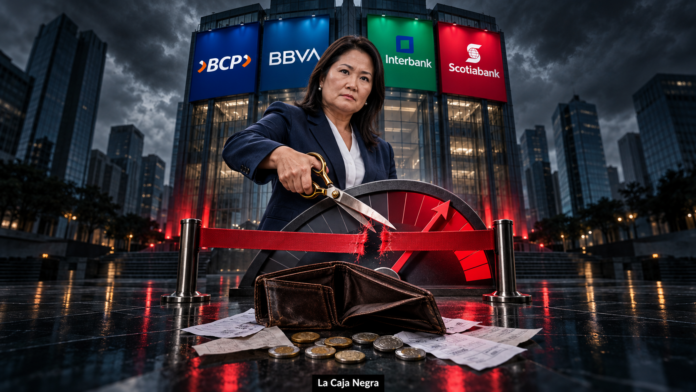
Keiko Fujimori quiere quitar el tope de las tasas de interés para favorecer a los bancos y perjudicar a los usuarios. Su propuesta entregaría a las entidades financieras mayor libertad para fijar el precio de los créditos, mientras las familias perderían una protección legal frente a cobros aún más elevados.
El límite vigente alcanza el 114,13 % anual en soles y el 99,84 % en dólares para el periodo mayo-octubre de 2026. Son tasas capaces de duplicar una deuda. Sin embargo, para el Gobierno todavía constituyen un obstáculo que debe desaparecer.
La intención política resulta evidente: retirar una restricción que incomoda a los bancos, aunque esa decisión deje al consumidor en una posición todavía más vulnerable. Los beneficiados serían los bancos, porque podrían cobrar tasas superiores. Los perjudicados serían los usuarios, porque pagarían créditos más caros y perderían el límite que todavía los protege. No estamos ante una reforma neutral: estamos ante una transferencia de poder del ciudadano hacia el sistema financiero.
Keiko Fujimori intenta justificar la medida con el argumento de la inclusión financiera. El BCRP y la SBS sostienen que los topes excluyen a clientes considerados de mayor riesgo y los empujan hacia préstamos informales. Pero quitar el tope no combate al “gota a gota”, no formaliza el empleo, no mejora los salarios ni crea mayor competencia. Solo permite que los bancos cobren más a quienes tienen menos posibilidades de elegir.
Llamar a eso “inclusión” es disfrazar el perjuicio con lenguaje técnico. Un usuario no queda incluido porque recibe un préstamo a cualquier precio. Si debe sacrificar alimentos, salud, educación o el capital de su negocio para pagar las cuotas, no fue incluido: fue atrapado por la deuda.
La forma utilizada por el Gobierno confirma su decisión de favorecer a la banca. Una reforma que afecta a millones de consumidores pretendió aprobarse mediante facultades legislativas, en lugar de discutirse públicamente como un proyecto independiente. La Comisión de Economía rechazó el pedido después de las discrepancias generadas por la eliminación del tope.
Pese al rechazo, Keiko Fujimori mantiene una prioridad difícil de defender. Mientras la población reclama seguridad, empleo, salud y alivio frente al costo de vida, su Gobierno encuentra urgencia para ampliar la libertad de cobro de los bancos.
Keiko debe explicar quién redactó la propuesta, qué entidades financieras participaron, hasta cuánto podrían elevarse los intereses y qué protección conservarían los usuarios. También debe informar cuántas personas accederían realmente al crédito y cuántas terminarían pagando mucho más.
La relación bancaria no ocurre entre iguales. El banco posee el dinero, redacta el contrato y establece las condiciones. El usuario firma porque necesita atender una enfermedad, financiar estudios o evitar el cierre de su negocio. Retirar límites en una relación desigual no crea libertad: fortalece al poderoso y debilita al necesitado.
La Caja Negra denuncia que Keiko Fujimori quiere quitar el tope de las tasas de interés para favorecer a los bancos y perjudicar a los usuarios. La banca ampliaría sus ganancias; las familias asumirían intereses más altos y deudas más difíciles de pagar. Si el Gobierno quisiera inclusión verdadera, promovería competencia, portabilidad financiera, garantías para pequeños prestatarios y persecución efectiva del crédito ilegal.
Reflexión final
Keiko Fujimori fue elegida para defender a los ciudadanos, no para retirar las barreras que limitan el poder financiero. Cuando los bancos ganan libertad para cobrar y los usuarios pierden protección, la necesidad deja de ser un problema social y se convierte en el negocio de quienes nunca pierden. (Foto ilustración: lacajanegra.blog).