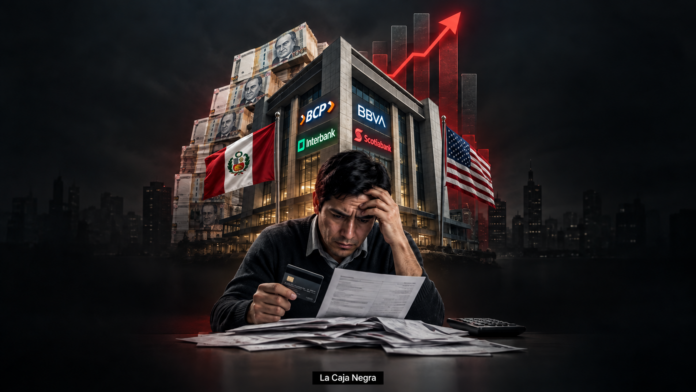
La banca peruana atraviesa una temporada extraordinaria. Sus utilidades aumentan, su rentabilidad supera ampliamente la registrada por las entidades financieras estadounidenses y cuatro bancos mantienen el control de más del 80 % del mercado. En el otro extremo de esta exitosa ecuación se encuentra el consumidor, obligado a pagar créditos con tasas que pueden comprometer durante años su economía familiar.
El negocio resulta formidable para quien presta, pero considerablemente menos generoso para quien necesita dinero. Mientras las entidades celebran sus balances, trabajadores, familias y pequeños empresarios enfrentan un sistema donde financiar una emergencia, retirar efectivo o cubrir una necesidad puede convertirse en una deuda extremadamente costosa.
A junio de 2026, la banca múltiple peruana registró una rentabilidad sobre el patrimonio —ROE— de 20,14 %. En Estados Unidos, las instituciones aseguradas por la FDIC reportaron un ROE de 12,40 % durante el primer trimestre del mismo año.
Los periodos, regulaciones y mercados no son exactamente comparables, pero la diferencia es demasiado amplia para ignorarla. La banca peruana no solo obtiene ganancias: alcanza una rentabilidad considerablemente superior a la observada en una de las principales economías del mundo.
Al cierre del primer semestre de 2026, sus utilidades ascendieron a S/8.498 millones, frente a los S/7.072 millones obtenidos durante el mismo periodo de 2025. El incremento fue de 20,2 %. Mientras tanto, la tasa promedio anual de los créditos de consumo en soles llegaba a 58,38 %, y determinadas operaciones con tarjetas de crédito podían alcanzar tasas cercanas al límite de 114,13 % establecido por el BCRP.
La banca argumentará que existen riesgos de incumplimiento, gastos administrativos, provisiones y costos tecnológicos. Todos son factores reales. Sin embargo, cuando las tasas para los consumidores son tan elevadas y, simultáneamente, las utilidades alcanzan cifras históricas, corresponde preguntar cuánto de esa rentabilidad proviene de la eficiencia y cuánto de una competencia insuficiente.
BCP, BBVA, Interbank y Scotiabank concentraban, al cierre de 2025, el 82,31 % de los créditos directos y aproximadamente el 82,5 % de los depósitos de la banca múltiple. Cuatro entidades administran más de ocho de cada diez soles captados o prestados. El usuario aparentemente puede elegir, pero casi siempre termina recorriendo las mismas cuatro ventanillas.
Cambiar de banco continúa siendo un proceso poco accesible para muchos ciudadanos. Trasladar una deuda, comparar el costo real de los productos o aprovechar el historial financiero acumulado puede resultar complejo. En ese escenario, la fidelidad del cliente no siempre nace de la satisfacción: también puede ser hija del trámite, la desinformación y la falta de alternativas.
La Caja Negra sostiene que una banca rentable es necesaria para la estabilidad económica, pero esa rentabilidad no puede construirse a costa del consumidor. Se requieren mayor competencia, portabilidad financiera efectiva, apertura del mercado, finanzas abiertas y mecanismos sencillos para comparar tasas, comisiones y costos totales.
La SBS, el BCRP e Indecopi deben impedir que la concentración termine debilitando la capacidad de negociación del ciudadano. Supervisar no significa contemplar balances desde una oficina; significa corregir desequilibrios antes de que el crédito deje de ser una herramienta y se convierta en una condena.
Reflexión final
El éxito de un sistema financiero no debe medirse únicamente por las ganancias de sus bancos, sino también por las condiciones que ofrece a sus usuarios. Una banca que gana más que la estadounidense mientras cobra créditos mucho más caros no puede presentarse como modelo sin aceptar preguntas.
Cuando las utilidades crecen y el consumidor paga la celebración, la prosperidad tiene dueño y la deuda tiene millones de nombres. (Foto ilustración: lacajanegra.blog).