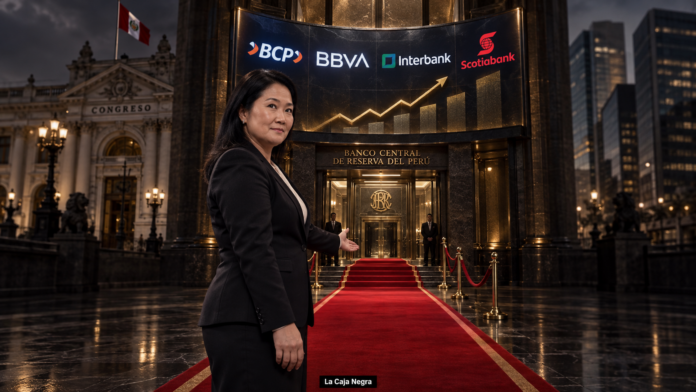
El Gobierno de Keiko Fujimori pretende eliminar el tope de 114% a las tasas de interés. La cifra ya parece suficientemente feroz para cualquier familia, trabajador o pequeño empresario, pero el Ejecutivo considera que todavía hace falta retirar ese último dique. Al parecer, cobrar más del doble de lo prestado sigue siendo una libertad financiera que merece protección política.
La Comisión de Economía de la Cámara de Diputados postergó la votación del informe que recomienda rechazar esta propuesta. La demora prolonga una pregunta incómoda: ¿por qué el Gobierno insiste en liberar las tasas cuando no ha demostrado que ello beneficiará a los usuarios?
El informe técnico es contundente. Las tasas promedio de los créditos de consumo y de los préstamos destinados a pequeñas y microempresas se encuentran por debajo del límite vigente. Los datos históricos de la Superintendencia de Banca, Seguros y AFP tampoco prueban que eliminarlo vaya a mejorar el acceso al financiamiento.
La evidencia no acompaña al Gobierno, pero la propuesta continúa avanzando. Extraña manera de gobernar: cuando las cifras contradicen el proyecto, se conserva el proyecto y se espera que las cifras aprendan disciplina.
Fuerza Popular intentó separar este punto del informe desfavorable para discutirlo independientemente. La cuestión previa presentada por Rosangella Barbarán fue rechazada por 11 votos contra 9. El movimiento político resulta revelador: mientras se habla de inclusión financiera, se intenta rescatar precisamente la medida que ampliaría el margen de las entidades para fijar intereses.
No existe prueba pública de un acuerdo irregular entre el Gobierno y los bancos. Pero la política no solo debe ser legal; también debe ser transparente y razonable. Si una decisión favorece potencialmente al sistema financiero y aumenta el riesgo para consumidores y pequeños negocios, corresponde explicar quién gana, quién pierde y por qué Keiko Fujimori considera urgente quitar ese límite.
Más crédito no significa mayor bienestar cuando llega acompañado de cuotas impagables. Llamar “inclusión” al sobreendeudamiento sería como ofrecer un salvavidas de plomo y celebrar que todos pudieron acceder a él.
Además, una reforma de semejante impacto no debe esconderse dentro de un paquete de 16 materias ni aprobarse mediante facultades delegadas. Requiere debate público, análisis independiente y votación responsable.
Keiko Fujimori debe retirar la propuesta o demostrar, con evidencia verificable, cómo beneficiará al ciudadano. Hasta ahora, la argumentación técnica resulta insuficiente y la sospecha de un trato favorable a la banca crece por responsabilidad del propio Gobierno.
Reflexión final
Gobernar no consiste en retirar obstáculos al poderoso y llamar modernización al resultado. Si un tope de 114% todavía incomoda al Ejecutivo, queda claro dónde se concentra su sensibilidad. La banca podría recibir libertad; el ciudadano, intereses; y Keiko Fujimori, la obligación política de explicar por qué su Gobierno parece escuchar con tanta atención a quienes cobran y tan poco a quienes pagan. (Foto ilustración: lacajanegra.blog).